
2026年11月2日
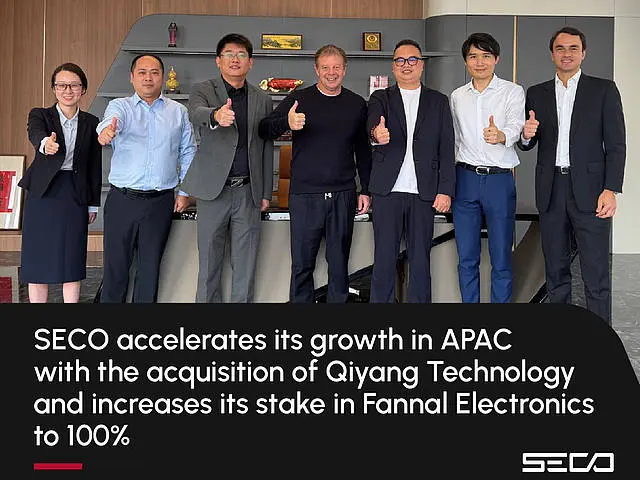
SECO 收购 Qiyang Technology 并将持有的 Fannal Electronics 股权增至 100%,加速亚太地区增长
这些交易扩大了 SECO 在亚太地区的研发能力和客户基础,巩固其技术与产业平台,并为把握高增长市场的新机遇奠定基础。
- Qiyang Technology:具有约束力的协议,收购其 60% 的股本,对价为 900 万欧元,于交割时以现金一次性支付,另加最高 300 万欧元的 earn-out(业绩对价)。2025 财年,Qiyang 实现收入约 1,200 万欧元,调整后 EBITDA 利润率超过 10%;2026 年预测销售额较 2025 年增长约 50%,调整后 EBITDA 利润率约 15%。
- Fannal Electronics:具有约束力的协议,收购其余 45% 的股本,对价为 2,300 万欧元,分三期以现金支付,最迟于 2027 年 12 月 31 日前付清。2025 财年,Fannal 实现收入 2,700 万欧元(其中 41% 为集团内部业务),调整后 EBITDA 为 770 万欧元(占收入的 28.5%);该对价对应的 2026 年 EV/EBITDA 倍数约为 5.3 倍。
- SECO Asia:随着看涨期权(call option)的行权条件成就,集团可按账面价值收购 Simest S.p.A. 持有的 49% 股权,金额约 340 万欧元。
SECO S.p.A.(“SECO”或“公司”)是面向工业数字化的端到端 Edge 与 Physical AI 技术解决方案领导者,宣布已签署两项具有约束力的协议,进一步巩固其在亚太地区的布局:收购浙江 Qiyang Intelligent Technology Co., Ltd.(“Qiyang”)60% 的股权,该公司是一家专注于边缘计算应用的标准及定制硬件解决方案研发和生产的中国企业;并收购 Fannal Electronics Co., Ltd.(“Fannal”)其余 45% 的股本,集团自 2019 年起即对该公司拥有控制权。此外,SECO 将行使看涨期权,收购目前由 Simest S.p.A. 持有的 SECO Asia Ltd. 49% 的股权;该期权已满足行权条件,可以行权。
SECO 首席执行官 Massimo Mauri 表示:
“通过 Qiyang,我们在 SECO 的国际化发展道路上又迈出了一步,进一步巩固了我们在亚太地区的布局——我们认为该地区对 Edge 和 Physical AI 市场的拓展越来越重要。此次收购大幅扩展了我们在该地区的研发能力,并进一步增强了我们为本地客户提供支持的能力。在创新、贴近市场和执行速度日益重要的今天,Qiyang 是加速我们增长的战略基石。
与此同时,收购 Fannal 的剩余股权以及 SECO Asia 的少数股权,是自 2019 年开启的这一历程的自然收官。我要感谢 Fannal 的本地管理团队多年来取得的成绩,使公司得以显著成长和转型,成为 SECO 生态系统中真正的卓越中心。
如今,随着市场日益转向更复杂的 Edge 和 Physical AI 应用,人机交互的质量正成为关键的差异化因素。在此背景下,Fannal 的全面整合将使我们能够为客户提供完整的区域性平台,使 SECO 能够充分把握快速增长市场的潜力”。
Qiyang 首席执行官 Zhao Kai 表示:
“与 SECO 的合作使我们能够扩大所支持的处理器平台组合,并显著加快研发周期。凭借 Qiyang 深厚的领域专长以及在机器人和电力设备领域已获验证的客户基础,我们有条件承接更多客户项目并扩大业务规模。我们将携手增强 SECO 的业务版图,扩大在亚洲嵌入式计算和 Physical AI 市场的份额,为各类工业场景下的边缘智能部署开拓新的机遇”。
收购 Qiyang Technology 60% 股权
此次交易使 SECO 能够巩固多年来在亚太地区建立的技术与产业平台,强化其在该地区的一体化布局。通过获得 Qiyang 的工程与硬件研发专长,并将其与集团的本地生产能力相结合,SECO 将推进其贴近客户的战略,即在本地服务亚洲客户以及在该地区拥有大量制造业务的国际企业。
Qiyang 成立于 2007 年,总部位于杭州,客户群广泛,主要集中在亚太地区,并分布于多个高潜力市场,包括工业自动化、能源与电动汽车充电、机器人、医疗和智能零售。公司约有 80 名员工,其中超过 50% 从事研发工作。
此次收购将扩大客户基础,并借助 SECO Edge AI 产品与 Clea 软件框架的互补性,加速交叉销售和向上销售举措。SECO 还预计,通过业务整合将产生产业和运营协同效应,包括提高采购效率、优化供应链、统一研发流程以及提升该地区的产能。
2025 财年,Qiyang 实现收入约 1,200 万欧元,调整后 EBITDA 利润率超过 10%。Qiyang 的 2026 年预测显示,销售额将较 2025 年增长约 50%,调整后 EBITDA 利润率约为 15%。
60% 股本的对价为 900 万欧元;协议还包括最高 300 万欧元的 earn-out,与 2027 和 2028 财年收入目标的实现挂钩。此外,协议还规定了针对其余 40% 股本的认沽/认购期权,自 2029 年起可行权,价格基于预先约定的参数。
交割后,Qiyang 现任管理层将继续领导公司发展,确保运营的连续性和在本地市场的强大影响力。
该交易须满足惯常的先决条件,交割预计将根据两国法规规定的时间安排进行。
在 Qiyang 交易中,SECO 由 EY 提供财务和税务尽职调查协助,并由 White & Case 担任法律顾问。
将 Fannal Electronics 和 SECO Asia 的持股比例提高至 100%
Fannal 交易完成后,SECO 将持有 Fannal Electronics Co., Ltd. 100% 的股权。该公司总部位于杭州,专注于触控显示技术和先进的人机界面(HMI),这将完成对一项在集团技术产品演进中发挥重要作用的业务的整合。
自 2019 年加入集团以来,Fannal 推动 SECO 从嵌入式计算供应商转型为能够交付配备先进人机界面的完整 Edge 计算系统的技术合作伙伴,为 OEM 客户创造更大价值。
多年来,Fannal 实现了强劲的业务增长,建立了自己独立的客户基础,并在多个高潜力的工业市场占据重要地位。该交易将进一步加强 Fannal 与集团在亚太地区业务的战略协同,简化公司架构,并促进产业、技术和商业能力的更深度整合。此外,它将使 SECO 股东能够充分享有该子公司的盈利。
2025 财年,Fannal 实现收入 2,700 万欧元(其中 41% 为集团内部业务),调整后 EBITDA 为 770 万欧元(占收入的 28.5%)。其余 45% 股本的对价为 2,300 万欧元,将分三期以现金支付,最后一笔款项最迟于 2027 年 12 月 31 日支付。
该对价设有价格调整机制,取决于 Fannal 在 2026 财年实现特定财务 KPI 的情况。此外还设有最高 50 万欧元的 earn-out,与 2027 财年收入和利润率目标的实现挂钩。扣除 2026 年净财务头寸后,该对价对应的 2026 年 EV/EBITDA 倍数约为 5.3 倍。
这 45% 的股权将从现有少数股东处收购,他们将继续以员工身份留在公司,并须承担竞业禁止义务。该交易须满足惯常的交割条件,完成预计将根据两国法规规定的时间安排进行。
通过行使已满足行权条件且可行权的看涨期权,以面值约 340 万欧元从 Simest S.p.A. 收购 SECO Asia Ltd. 49% 的股权,是集团简化其亚太地区公司架构项目的一部分。
SECO 管理层将在 2026 年 11 月 9 日中欧时间下午 2:30 举行的 2026 年前九个月(9M2026)业绩电话会议上就上述事项提供更多详情。

订阅 SECO 新闻通讯。
在 seco.com 上用您的电子邮件地址订阅。